

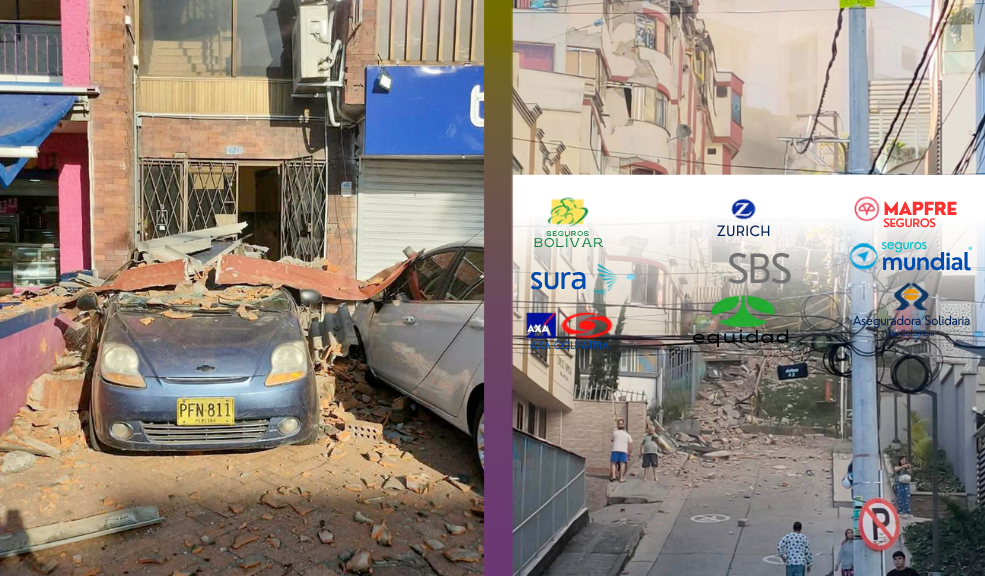
Tras el fuerte terremoto de magnitud 7.4 registrado en Colombia, analizamos a detalle las condiciones, alcances y limitaciones de las pólizas vehiculares frente a desastres naturales.
La caída de mampostería y escombros es uno de los riesgos más comunes para los vehículos durante un evento sísmico de gran magnitud.
El reciente movimiento telúrico de magnitud 7.4 que sacudió a gran parte del territorio nacional ha encendido las alarmas de los propietarios de vehículos respecto a la protección de sus bienes. En medio de la emergencia, surgen dudas sobre si los daños sufridos a través del terremoto que afecto tanto carros como motocicletas que estrían cubiertos por las pólizas.
La respuesta no es única ni automática. El nivel de protección depende de las condiciones del contrato, las coberturas específicas adquiridas y el estado financiero y legal de cada automotor.
En este informe detallamos cómo funciona el sistema de seguros en Colombia frente a desastres naturales, aclarando los tecnicismos legales de forma sencilla y directa para que pueda tomar las mejores decisiones con respecto a su patrimonio.
¿Cubre el seguro de auto los daños por sismos o terremotos?
En el mercado asegurador colombiano, las pólizas de vehículos se dividen en diferentes niveles de cobertura. Los planes de responsabilidad civil básica únicamente cubren los daños ocasionados a bienes de terceros o lesiones a personas, dejando por fuera cualquier daño propio del vehículo asegurado.
La cobertura ante terremotos, temblores o erupciones volcánicas se encuentra exclusivamente en las pólizas conocidas como de cobertura global o todo riesgo. Sin embargo, no se debe asumir que está incluida por defecto en todos los planes del mercado.
Es indispensable revisar la carátula de la póliza para verificar si cuenta con el amparo de eventos de la naturaleza o cobertura de fenómenos naturales. Este amparo cubre los daños directos causados por el sismo, la caída de objetos o escombros de edificaciones, los deslizamientos de tierra asociados y los incendios, tormentas o inundaciones que puedan ocurrir de forma inmediata a causa del desastre natural.
Las condiciones particulares de su contrato establecerán los límites económicos de esta cobertura. Cada compañía de seguros registrada ante la Superintendencia Financiera de Colombia establece sus propias reglas de juego para la atención de estas emergencias de fuerza mayor.
Diferencia clave: Pérdida parcial frente a pérdida total
Cuando un carro resulta afectado por la caída de una estructura durante un temblor, la aseguradora debe evaluar la magnitud de los daños físicos. Esta evaluación o peritaje define si el caso se tramita como una pérdida parcial (que ocurre cuando el costo estimado de la reparación o los daños asociados al carro no supera el límite establecido en el contrato de seguro).
En el caso de una pérdida parcial, la compañía de seguros autoriza el ingreso del vehículo a un taller directo o aliado para el cambio de autopartes y reparación de latonería. El propietario solo deberá asumir el pago del deducible correspondiente establecido en las condiciones de su póliza.
Por otro lado, se declara una pérdida total (que se da cuando el valor de la cotización para reparar los daños del vehículo supera un porcentaje específico de su valor comercial, el cual suele oscilar entre el 70% y el 75% según las políticas de cada aseguradora) .
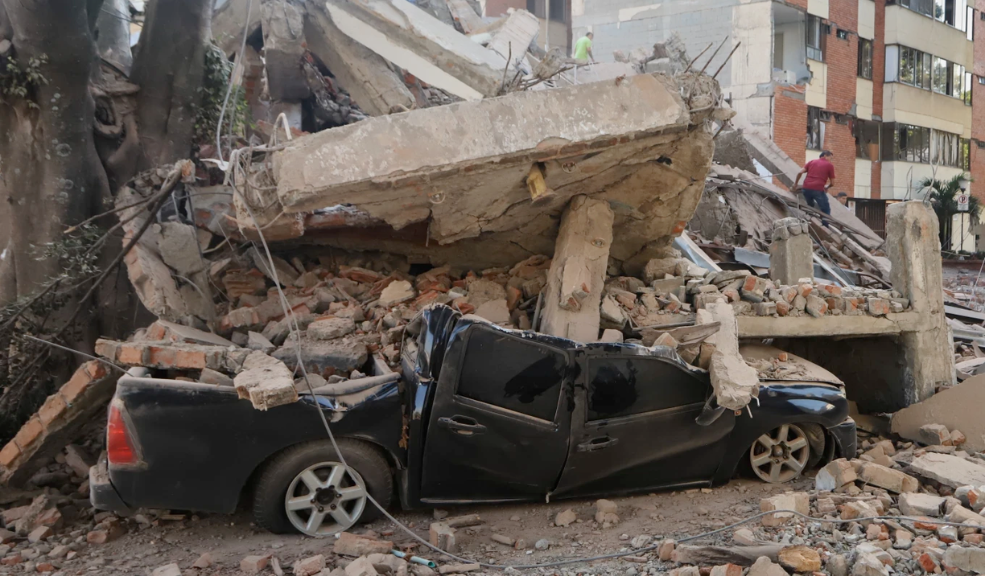
Si el costo de reparación sobrepasa este límite, la compañía de seguros determina que el vehículo es inviable para su reconstrucción técnica. En este escenario, la aseguradora indemniza al propietario por el valor comercial del carro al momento del siniestro, restando el deducible pactado.
El cálculo de la indemnización y el papel del deducible
El dinero que recibe un usuario tras declararse la pérdida de su carro no equivale siempre a la suma asegurada que aparece en los documentos impresos al momento de adquirir la póliza. En Colombia, el cálculo se realiza bajo metodologías específicas para evitar que el seguro se convierta en una fuente de ganancia.
Por lo general, las compañías utilizan como referencia la guía de valores de Fasecolda (que son las siglas de la Federación de Aseguradores Colombianos, gremio que agrupa a las empresas de seguros en el país y publica mensualmente una lista de precios sugeridos de vehículos del mercado nacional).
La indemnización final se calcula tomando el valor comercial del carro en la fecha exacta del terremoto, restando el valor del deducible (que es la porción económica del daño que el propietario del carro debe asumir de su propio bolsillo antes de que la aseguradora pague el saldo restante).
El deducible puede ser fijo o porcentual. Un deducible porcentual común en Colombia es del 10% del valor del daño, con un cobro mínimo equivalente a un SMMLV (que son las siglas del Salario Mínimo Mensual Legal Vigente, el cual es fijado anualmente por el Gobierno Nacional).
Si un carro tiene un valor comercial de 50 millones de pesos al momento del sismo y la póliza tiene un deducible del 10%, la aseguradora descontará 5 millones de pesos de la indemnización. El propietario recibirá un pago final neto de 45 millones de pesos.
Vehículos bajo financiación: ¿Qué pasa con la prenda y el banco?
La situación administrativa cambia cuando el automóvil dañado fue adquirido mediante un crédito bancario y cuenta con una garantía vigente. En este caso, el vehículo tiene registrada una prenda (que es el gravamen o limitación a la propiedad inscrito en el Registro Único Nacional de Tránsito, RUNT, para respaldar el pago de una deuda de financiación).
En estas condiciones, la entidad bancaria figura en el contrato de seguro bajo la condición de beneficiario oneroso (que es la figura jurídica que otorga a una entidad financiera el derecho preferente de recibir el pago de la indemnización en caso de pérdida total, hasta por el valor del saldo pendiente de la deuda).
Esta figura se formaliza mediante un endoso (que es el documento legal anexo a la póliza donde el tomador del seguro cede los derechos de cobro de la indemnización a favor del banco acreedor).
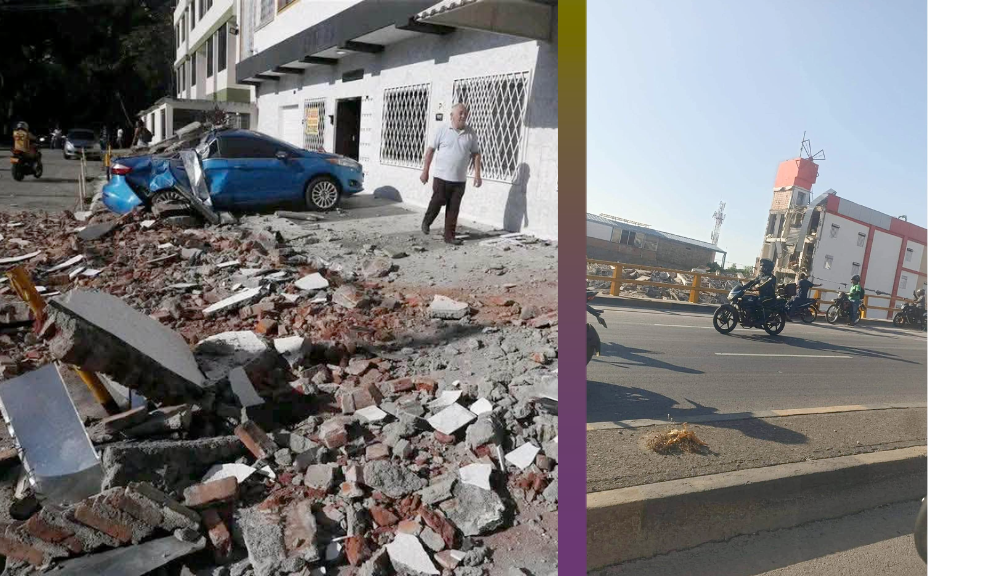
Bajo esta figura, si ocurre la pérdida total del vehículo, la compañía de seguros no entrega el dinero directamente al conductor. Primero debe liquidar el saldo de la deuda vigente con el banco. Si sobra algún dinero después de saldar la obligación financiera, ese excedente se entrega al dueño del carro.
Ejemplo práctico: El reparto de la indemnización con deuda vigente
Para mayor claridad sobre cómo opera el reparto de dinero cuando existe una deuda bancaria de por medio, analicemos el siguiente escenario numérico:
- Suma reconocida por pérdida total: 90 millones de pesos (tras descontar los deducibles de ley).
- Saldo pendiente de la deuda con el banco: 60 millones de pesos.
- Valor comercial de referencia de la camioneta: 100 millones de pesos.
En esta situación, la compañía de seguros realiza un desembolso inicial de 60 millones de pesos directamente a la entidad financiera. Con este pago, el banco emite el documento de paz y salvo y autoriza el trámite de levantamiento de la prenda en el RUNT.
Una vez saldada la deuda con la entidad bancaria, la compañía de seguros entrega los 30 millones de pesos restantes al propietario del vehículo. El usuario queda libre de deudas financieras, pero sin carro, conservando el dinero sobrante como capital inicial para adquirir un nuevo medio de transporte.
Si el saldo de la deuda con el banco fuera de 100 millones de pesos y la indemnización máxima fuera de 90 millones, la aseguradora entregaría la totalidad de los 90 millones al banco. El propietario seguiría debiendo 10 millones de pesos a la entidad financiera y tendría que continuar pagando las cuotas mensuales de esa diferencia.
Destino del vehículo destruido: ¿Quién se queda con el salvamento?
Cuando se declara la pérdida total de un carro y la aseguradora realiza el pago de la indemnización correspondiente, los restos del vehículo pasan a ser propiedad de la compañía de seguros. Este material físico se denomina (salvamento, que son los restos del carro o las partes mecánicas recuperables que quedan tras un siniestro grave con perdida total o hurto).
La compañía de seguros vende estos restos a empresas especializadas en autopartes o reciclaje de metales para recuperar una parte del dinero pagado en la indemnización. Para que esto sea posible, el propietario original debe firmar el documento de traspaso de propiedad a favor de la aseguradora.
Este proceso de traspaso requiere que el vehículo esté completamente libre de deudas de impuestos, comparendos y limitaciones de propiedad. Si existe una prenda activa con un banco, el propietario debe gestionar primero el levantamiento de dicha limitación ante el RUNT, utilizando el paz y salvo emitido por la entidad financiera.
El titular del vehículo no puede retener el salvamento y pretender recibir la indemnización completa al mismo tiempo. En situaciones excepcionales, el propietario puede negociar con la aseguradora para quedarse con los restos, caso en el cual la compañía descontará el valor comercial del salvamento del pago final de la indemnización.
El escenario ideal: Vehículos totalmente pagados y sin limitaciones
La reclamación ante la aseguradora resulta mucho más ágil cuando el automóvil se encuentra libre de prendas o limitaciones de dominio en el RUNT. En este caso, el propietario es el único beneficiario de la póliza contratada.
Al declararse la pérdida total por causa del movimiento telúrico, la compañía de seguros realiza el pago del valor comercial del vehículo directamente en la cuenta bancaria del asegurado, realizando únicamente el descuento del deducible pactado en las condiciones generales de la póliza.
El propietario debe encargarse de realizar el trámite de traspaso de propiedad de los restos a favor de la compañía de seguros de manera inmediata. También debe tramitar la cancelación de la matrícula del vehículo ante el organismo de tránsito correspondiente para evitar futuros cobros de impuestos de rodamiento.
Este proceso suele resolverse en un tiempo menor en comparación con los carros financiados, ya que no se requiere el trámite de paz y salvo de entidades bancarias ni levantamientos de prendas en los registros oficiales de tránsito.
Accesorios adicionales, modificaciones y objetos personales desamparados
Un aspecto de alta relevancia para los usuarios de vehículos modificados en el país es la protección de las piezas no originales. Los rines de lujo, sistemas de sonido avanzados, pantallas multimedia adicionales, suspensiones deportivas y el blindaje se clasifican como accesorios adicionales (que son las piezas de equipamiento instaladas en el vehículo después de salir del concesionario oficial).
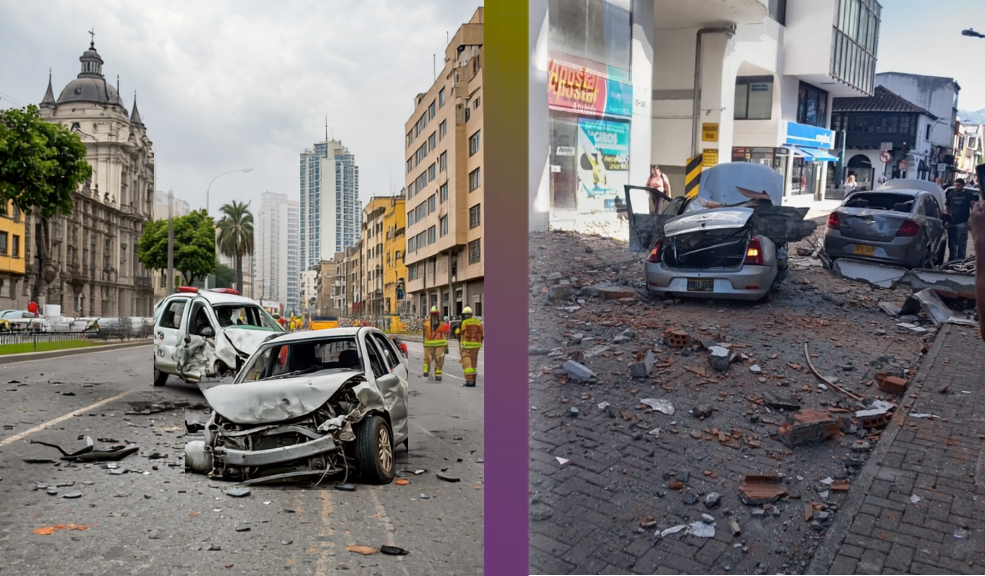
La póliza estándar de un carro cubre únicamente los componentes que vienen instalados de fábrica. Si el vehículo sufre daños por un terremoto y tiene accesorios adicionales que no fueron declarados por escrito en la carátula del seguro, la compañía no reconocerá su valor en la indemnización.
Para proteger estas piezas de equipamiento, el propietario debe solicitar un endoso de inclusión de accesorios, asumiendo un costo adicional en el valor de la prima mensual. La aseguradora inspeccionará las piezas y fijará un valor máximo de cobertura para cada una de ellas.
Por su parte, los objetos personales que se encontraban dentro del habitáculo al momento del sismo (como computadores portátiles, teléfonos celulares, maletines, herramientas o prendas de vestir) están completamente excluidos de las pólizas de vehículos. Estos elementos deben protegerse a través de pólizas de hogar o de seguros específicos de contenidos personales y adicionales.
El gran error normativo: Diferencias críticas entre el SOAT y el seguro voluntario
Existe una confusión frecuente entre los conductores respecto a las funciones del seguro obligatorio de tránsito en el país. Es necesario aclarar que el SOAT ( que son las siglas del Seguro Obligatorio de Accidentes de Tránsito, el cual es exigido por la ley colombiana para garantizar la atención médica inmediata de las personas lesionadas en un accidente vial) carece de coberturas para daños materiales.
El SOAT no cubre los daños físicos de los vehículos involucrados, ni la pérdida total de la máquina, ni los daños generados por eventos de la naturaleza como terremotos o deslizamientos de tierra. Su función es estrictamente médica y asistencial para seres humanos.
Para proteger el patrimonio que representa un carro o una motocicleta contra los daños causados por un desastre natural, es obligatorio contar con un contrato de seguro voluntario de automóviles de cobertura global o todo riesgo. Este es el único producto del mercado diseñado para responder por la pérdida parcial o total de los bienes materiales.
Exclusiones frecuentes que invalidan una reclamación
Incluso si el vehículo cuenta con una póliza de cobertura global, existen situaciones específicas que liberan a la compañía de seguros de su obligación de pagar la indemnización. Estas situaciones se conocen como exclusiones y deben leerse con atención en las condiciones generales del contrato.
Una de las exclusiones más comunes en eventos de desastres naturales es la agravación del riesgo (que ocurre cuando el conductor realiza acciones voluntarias que aumentan el peligro de daño del carro, como conducirlo de manera temeraria por zonas agrietadas o intentar cruzar terrenos propensos a deslizamientos después del temblor).
Tampoco se reconocerá la cobertura si el vehículo era conducido por una persona sin una licencia de conducción vigente o bajo los efectos de sustancias alcohólicas o alucinógenas al momento del incidente. Los daños causados por falta de mantenimiento previo de las edificaciones donde se guardaba el carro también pueden ser objeto de rechazo por parte de los analistas de la compañía.
Protocolo de acción rápida: Qué hacer con su vehículo tras un sismo
Si su carro resulta afectado por la caída de escombros o grietas en la vía tras el terremoto de 7.4, le recomendamos seguir estos pasos organizados para proteger su reclamación:
- Mantenga la seguridad: No intente encender ni conducir el vehículo si presenta daños visibles en la suspensión, dirección, fugas de fluidos de motor o si se encuentra debajo de estructuras con riesgo de colapso continuo.
- Registre la escena: Tome fotografías y videos detallados desde diferentes ángulos del vehículo, las estructuras que cayeron sobre él y el entorno general donde ocurrió el siniestro.
- Evite mover el vehículo: No retire los escombros ni mueva el coche de su posición original sin la autorización expresa de la compañía de seguros, a menos que sea necesario para rescatar personas.
- Consulte su documentación: Revise los términos de su póliza voluntaria de automóvil para constatar que tiene activo el amparo de fenómenos de la naturaleza o terremoto.
- Notifique el siniestro: Comuníquese de inmediato con las líneas de atención de emergencias de su compañía aseguradora para reportar los daños y solicitar la asistencia de un perito técnico.
- Informe sobre limitaciones financieras: Indique a los asesores si el vehículo cuenta con una prenda activa a favor de una entidad bancaria y suministre los datos del crédito.
- Conserve los documentos: Guarde de manera segura el croquis de las autoridades de tránsito si llegaron al lugar, los reportes de atención de emergencias de la Defensa Civil o Bomberos y las cotizaciones iniciales de reparación.
- No inicie reparaciones por su cuenta: Evite desarmar el motor, reparar la latonería o vender los restos del vehículo antes de que los peritos oficiales de la aseguradora emitan el informe de valoración de daños.
PREGUNTAS FRECUENTES SOBRE COBERTURA DE TERREMOTOS EN COLOMBIA
¿Si un edificio le cae encima a mi carro en un temblor, el seguro del edificio o el de mi carro paga los daños?
Su seguro voluntario de automóvil todo riesgo atenderá los daños de manera inmediata bajo el amparo de eventos de la naturaleza. Posteriormente, la compañía de seguros podrá evaluar si realiza un cobro de repetición contra la copropiedad del edificio si se demuestra que la caída ocurrió por fallas estructurales previas de la edificación.
¿El seguro cubre si el carro se daña por un derrumbe en carretera causado por el sismo?
Sí, las pólizas de cobertura global que incluyen el amparo de terremoto también cubren los deslizamientos de tierra, caída de rocas e inundaciones que se deriven de manera directa de un movimiento telúrico en las carreteras del país.
¿Qué pasa si mi carro tiene seguro pero no tiene la revisión técnico-mecánica al día durante el temblor?
La ausencia de la revisión técnico-mecánica vigente puede ser utilizada por la compañía de seguros como una causal de rechazo de la reclamación si se demuestra que el daño del vehículo se agravó o fue causado por el mal estado de los componentes mecánicos previo al sismo.
RESUMEN DE COBERTURAS ANTE EVENTOS SÍSMICOS EN COLOMBIA
| Producto de Seguro | Cobertura de Daños Materiales | Cobertura de Lesiones Personales | Aplica Deducible |
| Seguro Obligatorio SOAT | Excluido por completo de la cobertura por ley. | Incluye gastos médicos, transporte de heridos y gastos funerarios de las víctimas del accidente. | No aplica deducible para la atención médica. |
| Póliza Todo Riesgo (Global) | Cubre pérdida parcial y total por caída de escombros, incendios y deslizamientos de tierra. | Incluye asistencia en viaje y responsabilidad civil extracontractual complementaria. | Aplica el deducible pactado en la carátula de la póliza (porcentaje o SMMLV). |
| Seguro de Responsabilidad Civil | Excluido para daños del carro propio del asegurado. | Cubre los daños de salud y materiales ocasionados a terceros afectados en el incidente. | Aplica según las condiciones particulares del contrato. |
Gracias por informarse con ALTOTORQUE

Soy Jesús Benítez, redactor automotriz y apasionado por los motores en todas sus formas. Carros, motocicletas, deportivos, monoplazas o cualquier máquina que combine ingeniería y adrenalina forman parte de las historias que me gusta contar. A través de la escritura, la fotografía y el contenido audiovisual busco ofrecer una cobertura completa y explicar la tecnología de manera sencilla, sin perder el rigor.