

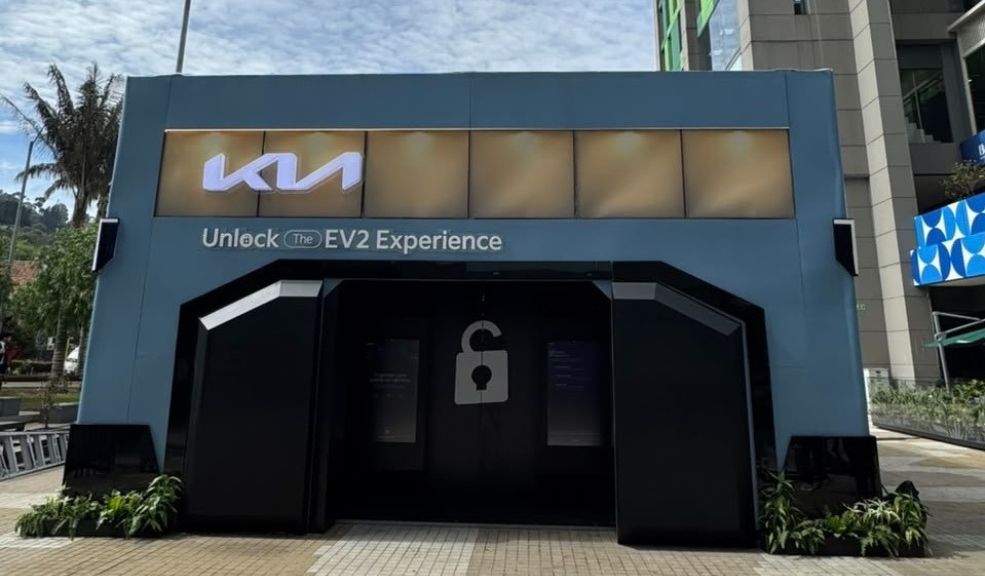
Kia y Banco Finandina acercan sus vehículos eléctricos, incluido el EV2, a estudiantes y recién graduados de CityU y EAFIT mediante planes de financiación diseñados para este público en Colombia.
El acceso al primer automóvil representa un hito complejo para la juventud colombiana. En un entorno económico donde la inflación y las tasas de interés han encarecido el costo de vida, la adquisición de un vehículo particular suele postergarse frente a prioridades inmediatas como la matrícula académica, el arriendo compartido o el ahorro para posgrados.
La gran mayoría de los universitarios resuelven sus trayectos cotidianos a través de sistemas de transporte masivo o recurren a motocicletas de bajo cilindraje por su bajo consumo de combustible.
Para alterar ese patrón de movilidad y ganar terreno frente a los fabricantes asiáticos de bajo costo, la industria automotriz busca acercar las tecnologías a los entornos donde transitan los futuros compradores. La meta de los departamentos de mercadeo apunta a familiarizar a los estudiantes con el funcionamiento de los cargadores y como puntos de conectividad, todo esto para poder apoyar a los estudiantes en temas de movilidad antes de que ingresen plenamente al mercado de manera profesional.
La toma de los campus: la gira del Kia EV2 en Colombia entre CityU y EAFIT
El despliegue comercial del Kia EV2 en Colombia comenzó en Bogotá bajo la activación denominada Unlock EV2, tomando como epicentro el complejo de residencias universitarias CityU, en el centro de la capital. La iniciativa contempla una segunda parada programada del 3 al 7 de noviembre en las instalaciones de la Universidad EAFIT, en Medellín.
- Evite el ‘FOMO’:Renault Niagara: el nuevo modelo de la marca francesa
La actividad sustituye el formato estático de las vitrinas por módulos interactivos donde los asistentes calculan el gasto de combustible mensual de un motor térmico frente al consumo en kilovatios de una batería.
A través de dinámicas pedagógicas, los monitores explican los tiempos de recarga domiciliaria, la vida útil de las celdas y la diferencia de circular exento de la restricción de Pico y Placa.
Según explicó Camila Márquez, directora de mercadeo de la compañía en el país, el propósito central busca que las nuevas generaciones comprendan cómo se convive con un automotor a batería antes de enfrentarse a un proceso de compra formal.
El escalón de acceso a la familia eléctrica surcoreana
El protagonista de la exhibición es el modelo más compacto de la gama cero emisiones del fabricante asiático. Situado en dimensiones por debajo del EV3 y el crossover familiar EV6, el vehículo adopta una carrocería subcompacta con voladizos reducidos, pensada para desenvolverse con agilidad en estacionamientos estrechos y vías urbanas congestionadas.

La arquitectura mecánica aprovecha una derivación simplificada de la plataforma E-GMP (Electric Global Modular Platform o estructura modular concebida para alojar paquetes de baterías bajo el piso sin invadir el habitáculo).
Esta configuración entrega un suelo interior plano que maximiza el espacio para las piernas de cuatro ocupantes adultos, incorporando pantallas digitales panorámicas para el velocímetro y el sistema de infoentretenimiento.
Sus especificaciones técnicas equilibran un motor eléctrico de tracción delantera con un acumulador dimensionado para trayectos metropolitanos, eliminando el sobrepeso de las baterías de gran tamaño que encarecen el costo final en segmentos superiores.
La matemática del crédito: tasas del 1.33% y plazos de hasta 96 meses
El aspecto neurálgico de la campaña reside en el esquema financiero desarrollado conjuntamente con Banco Finandina para viabilizar la compra entre perfiles con historial crediticio incipiente.
La entidad estructuró una tasa preferencial que parte desde el 1.33% (tasa de interés mensual vencida que determina el costo del dinero prestado sobre el saldo de capital del vehículo), habilitando plazos de pago que alcanzan hasta los 96 meses (ocho años de amortización).
Las condiciones crediticias contemplan alternativas flexibles de pago:
- Financiación de hasta el 100% del valor comercial del automotor, sujeta a la capacidad de endeudamiento del solicitante o de su núcleo familiar.
- Esquemas con cuotas reducidas durante los primeros doce meses de vigencia del contrato para aliviar el flujo de caja del comprador.
- Periodos de gracia (lapsos pactados donde el usuario cancela únicamente cargos de seguros sin abonar capital durante los meses iniciales).
- Planes con valor residual (mecanismo financiero donde un porcentaje del costo del carro queda congelado para ser liquidado en una sola cuota al finalizar el crédito o refinanciado mediante la entrega del vehículo en retoma).
Para los estudiantes que ya perciben ingresos laborales formales, las políticas de riesgo exigen una antigüedad mínima de tres a seis meses y un sueldo demostrable a partir de 1.5 SMMLV (Salario Mínimo Mensual Legal Vigente fijado anualmente por el Gobierno Nacional).
En los casos donde el joven carece de experiencia bancaria previa, la entidad autoriza la financiación de hasta el 70% del valor, permitiendo sumar ingresos con padres o cónyuge mediante la figura de codeudor familiar para completar el saldo restante.
El dilema logístico: recargas en residencias y departamentos en arriendo
La viabilidad práctica de esta propuesta choca con la realidad habitacional de la población universitaria en las grandes capitales. Una parte considerable de los estudiantes que residen en ciudadelas universitarias o departamentos en alquiler carece de un parqueadero propio con punto de corriente de 220 voltios para instalar un cargador de pared.

Depender exclusivamente de las estaciones públicas de carga rápida en centros comerciales o estaciones de servicio eleva el costo por kilovatio y exige una disciplina de horarios que no siempre encaja con las jornadas académicas.
Por otro lado, comprometerse con un crédito bancario a ocho años para adquirir un bien que experimenta depreciación tecnológica acelerada demanda una evaluación financiera rigurosa por parte de los padres de familia, quienes usualmente asumen la responsabilidad como garantes del préstamo ante imprevistos laborales de los jóvenes.
Educación financiera frente al magnetismo tecnológico
La campaña del Kia EV2 en Colombia introduce un aire renovado en las estrategias de mercadeo del sector automotor. Llevar simuladores de consumo, retos interactivos y alternativas de crédito directas a las universidades permite desmitificar el funcionamiento de los autos eléctricos entre quienes tomarán las decisiones de compra en la próxima década.
El atractivo visual del automotor y el beneficio diario de eludir las restricciones de movilidad urbana convierten al modelo en un objeto de deseo inmediato para el público universitario.
Sin embargo, el éxito de la iniciativa dependerá de la prudencia con la que las familias gestionen los plazos de financiación: un crédito a 96 meses requiere estabilidad laboral a largo plazo para que la ilusión de estrenar un vehículo cero emisiones en el campus no se transforme en una pesada carga financiera al momento de recibir el diploma de grado.
DATOS OPERATIVOS: GIRA UNLOCK KIA EV2 EN UNIVERSIDADES
A continuación, sintetizamos las fechas, sedes y condiciones del programa de acercamiento tecnológico en el país.
| Componente del Evento | Información Confirmada | Detalle para el Asistente |
| Primera Estación | Complejo Universitario CityU (Bogotá) | Charlas interactivas y exhibición de prototipo |
| Segunda Estación | Universidad EAFIT (Medellín) | Jornadas programadas del 3 al 7 de noviembre |
| Público Objetivo | Estudiantes, docentes y jóvenes profesionales | Acceso libre a los módulos pedagógicos |
| Pruebas de Manejo | Agendamiento en línea para test drive | Sujeto a licencia de conducción vigente |
| Entidad Financiera | Banco Finandina | Asesoría crediticia presencial en el campus |
CONDICIONES GENERALES DEL PLAN DE FINANCIACIÓN JOVEN
| Parámetro Crediticio | Condición Anunciada | Requisito Exigido |
| Tasa de Interés Base | Desde 1.33% mes vencido | Sujeta a perfil de riesgo y aprobación |
| Plazo Máximo | Hasta 96 meses (8 años) | Permite estructurar cuotas mensuales bajas |
| Cobertura Máxima | Hasta el 100% del automotor | Para perfiles con codeudor solvente |
| Ingreso Mínimo | Desde 1.5 salarios mínimos | Aplica para estudiantes con empleo formal |
| Antigüedad Laboral | Mínimo 3 a 6 meses de contrato | Empleados dependientes con certificación |
| Independientes | 12 meses continuos de actividad | Declaraciones de renta o extractos bancarios |
Gracias por informarse con ALTOTORQUE

Soy Jesús Benítez, redactor automotriz y apasionado por los motores en todas sus formas. Carros, motocicletas, deportivos, monoplazas o cualquier máquina que combine ingeniería y adrenalina forman parte de las historias que me gusta contar. A través de la escritura, la fotografía y el contenido audiovisual busco ofrecer una cobertura completa y explicar la tecnología de manera sencilla, sin perder el rigor.