

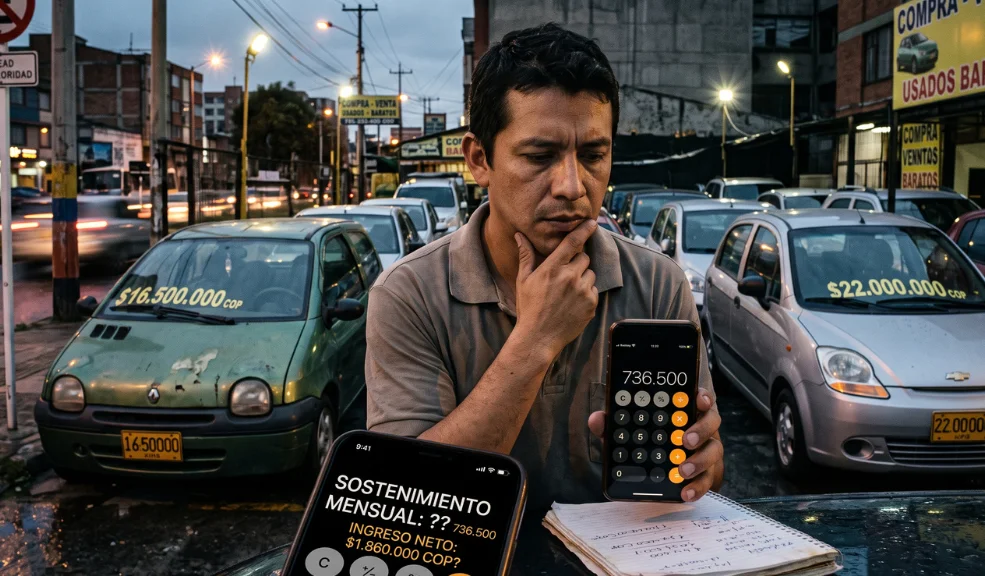
Basados en un salario mínimo con subsidio de transporte, analizamos los costos ocultos de combustible, impuestos, seguros y mantenimiento preventivo para determinar si un ingreso de dos millones de pesos alcanza para sostener un automóvil sin arriesgar la estabilidad económica.
El sueño de tener un automóvil propio sigue siendo uno de los hitos más anhelados por los trabajadores en el país. La idea de dejar atrás las aglomeraciones del transporte público, viajar con la familia durante los fines de semana y contar con un medio de transporte disponible a cualquier hora resulta sumamente tentadora. Sin embargo, en el entorno económico actual, la emoción inicial suele nublar el análisis financiero más elemental.
La mayoría de las guías de compra se limitan a enumerar los modelos más económicos de los portales de clasificados, asumiendo de forma errónea que quien puede juntar el dinero de la compra ya tiene resuelta la tenencia del bien. La realidad mecánica y legal demuestra todo lo contrario: el valor de adquisición representa apenas una fracción de lo que exige un automotor para rodar de forma legal y segura por nuestras calles colombianas.
La lógica del bolsillo: el presupuesto de dos millones de pesos en 2026
Para comprender el alcance financiero de un trabajador en 2026, debemos partir de la base legal vigente. El SMMLV (Salario Mínimo Mensual Legal Vigente fijado por el Gobierno Nacional), sumado al auxilio de transporte totaliza un ingreso bruto aproximado de $2.000.000 de pesos mensuales.
Tras los descuentos de ley correspondientes a los aportes de salud y pensión (equivalentes al 8% del salario básico), el dinero neto que efectivamente ingresa a la cuenta bancaria de un empleado ronda los $1.860.000 pesos.
En finanzas personales existe una regla básica de prudencia: los costos asociados al transporte particular no deberían comprometer más del 20% al 25% de los ingresos totales de una persona. Superar esa barrera significa entrar en una zona de riesgo financiero donde cualquier imprevisto de salud, alimentación o vivienda obliga a recurrir al endeudamiento con tarjetas de crédito, créditos formales e informales como usualmente ofrecen. Esto deja un margen teórico máximo de $400.000 a $500.000 pesos mensuales para cubrir todos los gastos que demanda un automóvil.
Gastos fijos obligatorios: lo que cuesta un carro antes de encender el motor
El mero echo de tener un vehículo parqueado en el garaje de la casa genera obligaciones económicas ineludibles. El primer pago obligatorio es el SOAT (Seguro Obligatorio de Accidentes de Tránsito, póliza exigida por ley que ampara la atención médica y gastos funerarios de las víctimas de siniestros viales). Para un automóvil usado de más de diez años con motor de 1.0 a 1.4 litros, la tarifa oficial anual oscila cerca de los $600.000 pesos, lo que representa una reserva mensual obligatoria de $50.000 pesos.
El segundo requerimiento es la RTM (Revisión Técnico-Mecánica y de Emisiones Contaminantes, procedimiento técnico anual exigido a vehículos particulares con más de cinco años de antigüedad para verificar su estado mecánico y ambiental). Este trámite demanda anualmente alrededor de $330.000 pesos en un Centro de Diagnóstico Automotor autorizado, equivalentes a $27.500 pesos mensuales.
A estos conceptos se suma el impuesto vehicular unificado departamental, que para un vehículo de gama de entrada con avalúo comercial bajo suele rondar los 250.000 pesos anuales (21.000 pesos por mes).
Finalmente, en las principales capitales del país es indispensable considerar el costo de un garaje o parqueadero mensual. Incluso en sectores populares, el alquiler de una plaza de estacionamiento cubierta difícilmente baja de los $150.000 pesos mensuales. Al sumar estos cuatro rubros básicos, el vehículo consume cerca de $248.500 pesos mensuales simplemente por existir, sin haber recorrido un solo kilómetro.
Gastos variables: combustible, desgaste y el fantasma de las averías
El segundo frente de costos corresponde a la operación diaria. Si calculamos un recorrido modesto de 800 kilómetros al mes (unos 26 kilómetros diarios entre semana para traslados laborales y diligencias personales), un vehículo eficiente con motor de 1.0 a 1.2 litros rendirá aproximadamente 45 kilómetros por galón en el tráfico urbano. Esto representa un consumo mensual de 18 galones de gasolina corriente. Con un galón que promedia los $16.000 pesos en el país, el gasto en combustible se sitúa en unos $288.000 pesos mensuales.
El mantenimiento preventivo no puede aplazarse sin arriesgar la vida útil de la máquina. El cambio periódico de aceite de motor y filtros cada 5.000 a 7.500 kilómetros, sumado a la reposición de pastillas de freno, rotación y alineación de llantas, exige provisionar como mínimo $100.000 pesos cada mes.
El aspecto más crítico de comprar un automóvil usado de 15 a 20 millones de pesos radica en las reparaciones imprevistas. Un vehículo con más de doce o quince años de uso acumula fatiga de materiales. El desgaste de la bomba de agua, el alternador, el embrague, los amortiguadores o el sistema de refrigeración es inminente. Cualquier arreglo de complejidad media en un taller independiente cuesta entre $500.000 y $1.500.000 pesos. Para no quedar inmovilizado ante una falla mecánica, el propietario debe crear un fondo de reserva de emergencias mecánicas de al menos $100.000 pesos mensuales.
Al totalizar estos gastos operativos, el sostenimiento mínimo mensual de un automóvil usado modesto asciende a:
- Costos fijos legales y parqueadero: $248.500 COP
- Combustible (800 km mensuales): $288.000 COP
- Mantenimiento preventivo básico: $100.000 COP
- Fondo de reserva para fallas imprevistas: $100.000 COP
- Costo total de sostenimiento mensual: $736.500 COP
Este valor asume que el automóvil se compró de contado y no tiene una cuota de crédito bancario activa. Si existiera un crédito por un saldo de diez millones de pesos a tres años, la cuota financiera mensual sumaría entre $350.000 y $420.000 pesos adicionales, elevando la exigencia económica por encima del millón de pesos mensuales.
Los tres escenarios: ¿A quién le alcanza y a quién no?
La viabilidad de mantener un automóvil ganando un salario mínimo depende directamente de los compromisos personales y la estructura de gastos de cada individuo:
- Evite el FOMO:2026-El debate de los CALE: Entre el bolsillo ciudadano y la urgencia de la seguridad vial
Escenario A: El trabajador sin dependientes que vive con su familia
Corresponde a una persona joven que vive con sus padres o familiares, aporta un porcentaje moderado a los servicios del hogar y no paga canon de arrendamiento ni tiene hijos. Al disponer de hasta el 40% o 50% de sus ingresos libres, este perfil puede asumir el costo de sostenimiento de $736.500 pesos mensuales. Sin embargo, debe tener claro que destinará prácticamente la mitad de lo que gana a un bien que se deprecia, sacrificando su capacidad de ahorro para educación, vivienda o recreación.
Escenario B: El trabajador independiente que vive solo
Una persona que debe pagar arriendo, servicios públicos, alimentación y vestuario con un ingreso neto de $1.860.000 pesos destina fácilmente entre $1.200.000 y $1.400.000 pesos a su supervivencia básica. Intentar sostener un automóvil en estas condiciones resulta inviable. El presupuesto del vehículo desbordaría su capacidad de pago, forzándolo a omitir gastos obligatorios como el cambio de aceite, el SOAT o la revisión técnico-mecánica, con el riesgo latente de enfrentar sanciones de tránsito o inmovilizaciones.
Escenario C: El trabajador con núcleo familiar a cargo
En un hogar con hijos o personas a cargo donde entra un solo salario mínimo, la prioridad absoluta son los alimentos, la salud y los estudios de sus hijos. En este caso, destinar más de setecientos mil pesos a un vehículo particular es un error financiero grave. Aunque la necesidad de transporte familiar sea alta, las alternativas racionales siguen siendo el transporte masivo o, en su defecto, una motocicleta de bajo cilindraje, cuyos costos totales de sostenimiento difícilmente superan los $250.000 pesos mensuales.
Análisis de candidatos en el mercado de usados
Para quienes encajan en el único escenario viable (Escenario A) y disponen del dinero de compra ahorrado, estos son tres de los modelos más recurrentes en los listados de usados en Colombia:
- Renault Twingo (Modelos 2006 a 2009)
Se cotiza en el mercado entre los $14.500.000 y los $17.000.000 de pesos. Cuenta con un motor de 1.2 litros (8 o 16 válvulas) muy eficiente en consumo de gasolina y un habitáculo sorprendentemente amplio para su tamaño exterior. Su desventaja reside en la fragilidad de ciertos componentes de suspensión delantera y soportes de motor si se transita por vías en mal estado, además de un acceso al vano motor reducido que suele encarecer la mano de obra en algunas reparaciones.
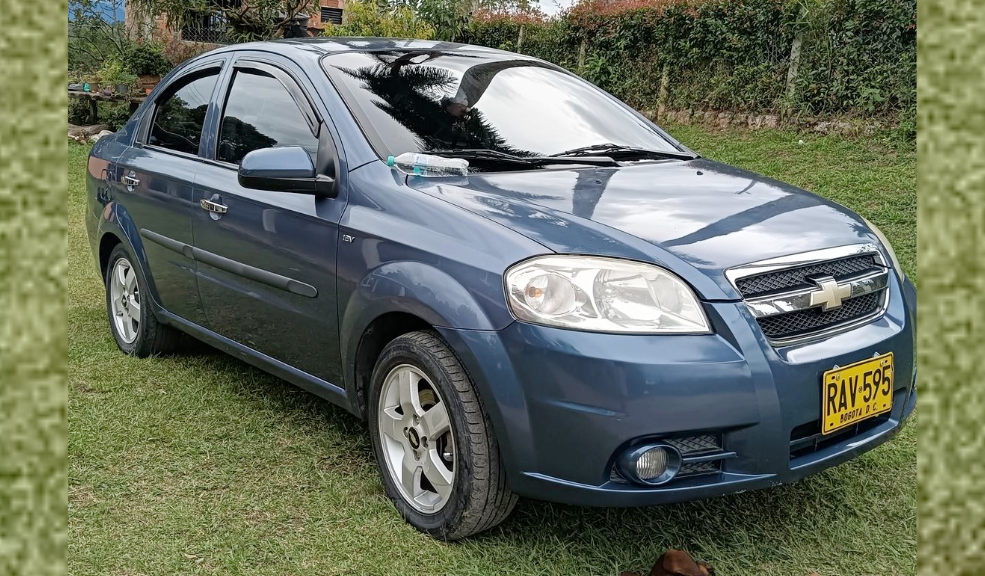
- Renault Logan (Modelos 2007 a 2010)
Se encuentra entre los $17.000.000 y los $21.000.000 de pesos. Equipado con motores de 1.4 o 1.6 litros de 8 válvulas, destaca por su mecánica sencilla, robustez de suspensión y un baúl enorme de 510 litros. Los repuestos son muy económicos y se consiguen en cualquier municipio del país. Su punto débil frente al Twingo es un consumo de combustible superior en ciudad (alrededor de 35 a 38 kilómetros por galón) y un diseño interior austero.
- Chevrolet Spark / Spark Life (Modelos 2010 a 2014)
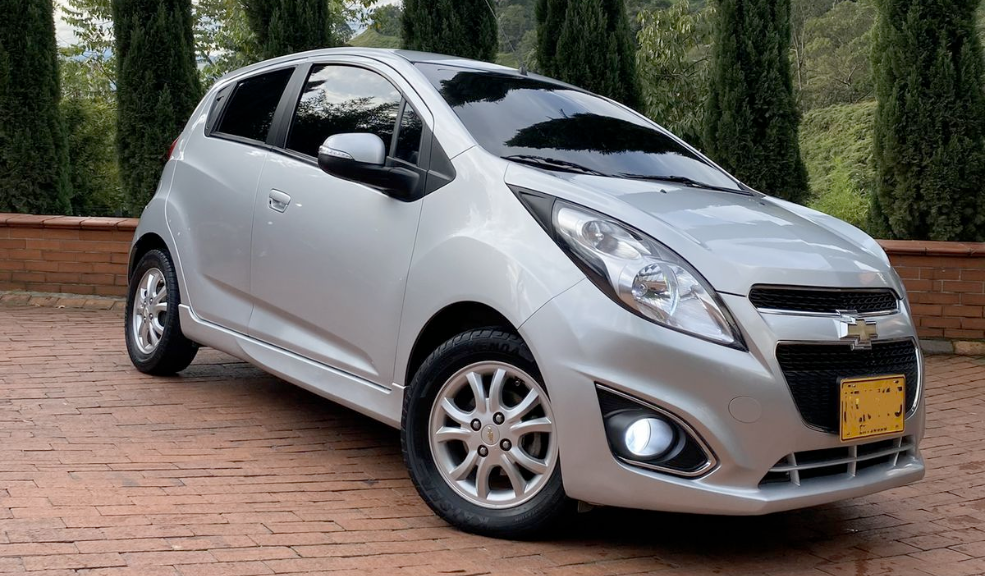
Oscila entre los $20.000.000 y los $25.000.000 de pesos. Con un motor de 1.0 litro de 4 cilindros, es uno de los vehículos más fáciles de reparar en Colombia. El costo de sus filtros, correas y piezas de desgaste es de los más bajos del mercado. No obstante, carece casi por completo de aislamiento acústico, su espacio de carga es mínimo y sus sistemas de seguridad pasiva en esas versiones son prácticamente nulos.
Veredicto Alto Torque: La diferencia entre comprar y sostener
El análisis de las cifras conduce a una conclusión contundente: el vehículo que una persona puede comprar no siempre es el vehículo que puede permitirse. Adquirir un carro usado barato por diez o quince millones de pesos resulta tentador, pero pretender mantenerlo con un salario mínimo sin una red de apoyo familiar que subsidie los gastos de vivienda es una trampa directa al empobrecimiento.
Un automóvil particular en Colombia exige un piso financiero de al menos $700.000 a $750.000 pesos mensuales solo para no deteriorarse ni acumular multas. Quien devengue dos millones de pesos y tenga gastos de sostenimiento personal independientes encontrará en la compra de un carro una fuente constante de estrés financiero. En ese contexto, la decisión más inteligente no consiste en buscar el carro más barato del mercado, sino en postergar la compra hasta contar con ingresos que permitan disfrutar del volante sin poner en jaque el plato de comida en la mesa.
TABLA DE COSTOS: SOSTENIMIENTO MENSUAL DE UN USADO POPULAR EN COLOMBIA
| Rubro de Gasto | Valor Anual Estimado | Cuota Mensualizada | Impacto en el Salario Mínimo |
| SOAT Obligatorio | $600.000 COP | $50.000 COP | 2.5% del salario |
| Revisión Técnico-Mecánica | $330.000 COP | $27.500 COP | 1.4% del salario |
| Impuesto Vehicular | $250.000 COP | $21.000 COP | 1.0% del salario |
| Garaje o Parqueadero | $1.800.000 COP | $150.000 COP | 7.5% del salario |
| Gasolina (800 km/mes) | $3.456.000 COP | $288.000 COP | 14.4% del salario |
| Mantenimiento Preventivo | $1.200.000 COP | $100.000 COP | 5.0% del salario |
| Fondo de Imprevistos Mecánicos | $1.200.000 COP | $100.000 COP | 5.0% del salario |
| TOTAL GENERAL MENSUAL | $8.836.000 COP | $736.500 COP | 36.8% del salario neto |
ESCALA DE VIABILIDAD PARA VEHÍCULOS USADOS DE BAJO PRESUPUESTO
| Concepto Evaluado | Nivel de Riesgo | Detalle para el Comprador |
| Precio de Compra | leve | Acceso viable mediante ahorros entre 15 y 24 millones de pesos. |
| Consumo de Combustible | leve | Motores pequeños (1.0 a 1.2L) mantienen consumos tolerables. |
| Mantenimiento Preventivo | medio | Cambio de fluidos y frenos exige una reserva periódica constante. |
| Cargas Administrativas | medio | Impuestos, SOAT y técnico-mecánica suman montos difíciles de eludir. |
| Fallas Mecánicas Ocultas | critico | Un daño de motor o transmisión supera fácilmente dos salarios enteros. |
| Nivel de Endeudamiento | critico | Financiar un usado viejo con salario mínimo conduce a mora inminente. |
Gracias por informarse con ALTOTORQUE

Soy Jesús Benítez, redactor automotriz y apasionado por los motores en todas sus formas. Carros, motocicletas, deportivos, monoplazas o cualquier máquina que combine ingeniería y adrenalina forman parte de las historias que me gusta contar. A través de la escritura, la fotografía y el contenido audiovisual busco ofrecer una cobertura completa y explicar la tecnología de manera sencilla, sin perder el rigor.